Domain vbbi.de kaufen?
Wir ziehen mit dem Projekt
vbbi.de um.
Sind Sie am Kauf der Domain
vbbi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vbbi.de kaufen?
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
Ähnliche Suchbegriffe für Dispokredit
Top-Angebote
Produkte zum Begriff Dispokredit:
-
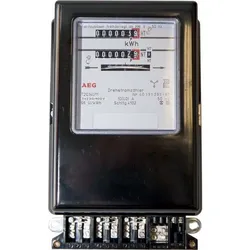
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Tariflexikon öffentlicher Dienst, SachbücherDieses Tariflexikon öffentlicher Dienst ist ein einmaliges Nachschlagewerk, das die wichtigsten tarifpolitischen Begriffe, Regelungen und Entwicklungen im öffentlichen Dienst systematisch und praxisnah erläutert. Auf rund 300 Seiten werden etwa 400 Begriffe aus Tarifrecht, Tarifpolitik, Arbeitsbeziehungen und Personalpraxis verständlich dargestellt. Der öffentliche Dienst ist durch eine Vielzahl tarifvertraglicher Regelungen geprägt, die sich auf Arbeitszeit, Eingruppierung, Entgelt, Urlaub, Zulagen, Befristungen, Aus- und Fortbildung oder Fragen des Gesundheitsschutzes beziehen. Hinzu kommen zahlreiche Fach- und Insiderbegriffe der Tarifpolitik, die in Verhandlungen, Rundschreiben, Kommentierungen oder in der täglichen Personalarbeit häufig verwendet werden, deren Bedeutung aber nicht immer allgemein bekannt ist. Das Tariflexikon richtet sich insbesondere an Praktikerinnen und Praktiker in Verwaltungen, öffentlichen Betrieben und Unternehmen, an Personalräte, Betriebsräte, Gewerkschaftsvertreter sowie an alle tarifpolitisch Interessierten. Dieses Buch soll Orientierung bieten, Begriffe erklären, Zusammenhänge verdeutlichen und dabei helfen, tarifrechtliche Fragestellungen im beruflichen Alltag verständlich einzuordnen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein dispokredit sinnvoll?
Ein Dispokredit kann sinnvoll sein, wenn man kurzfristig einen finanziellen Engpass überbrücken muss und keine andere Möglichkeit zur Verfügung steht. Zum Beispiel, wenn unerwartete Ausgaben auftreten oder das Gehalt noch nicht eingegangen ist. Allerdings sollte ein Dispokredit nur als vorübergehende Lösung genutzt werden, da die Zinsen in der Regel sehr hoch sind. Es ist wichtig, den Dispokredit schnellstmöglich zurückzuzahlen, um zusätzliche Kosten zu vermeiden. Langfristig ist es ratsam, auf andere Finanzierungsmöglichkeiten wie einen Ratenkredit umzusteigen, um die finanzielle Belastung zu reduzieren. **
-
Wie berechnet man einen Dispokredit?
Um einen Dispokredit zu berechnen, muss man zunächst den vereinbarten Überziehungszins mit dem überzogenen Betrag multiplizieren. Dieser Zinssatz wird in der Regel von der Bank festgelegt und kann je nach Anbieter variieren. Anschließend addiert man eventuelle Kontoführungsgebühren oder andere Kosten, die mit dem Dispokredit verbunden sind. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen für Überziehungskredite oft sehr hoch sind. Es empfiehlt sich daher, den Dispokredit schnellstmöglich auszugleichen, um zusätzliche Kosten zu vermeiden. **
-
Kann man einen Dispokredit umschulden?
Kann man einen Dispokredit umschulden? Ja, es ist möglich, einen Dispokredit umzuschulden, indem man einen günstigeren Kredit aufnimmt, um den Dispokredit auszugleichen. Dies kann dazu beitragen, Zinskosten zu senken und die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen des neuen Kredits sorgfältig zu prüfen, um sicherzustellen, dass er tatsächlich günstiger ist als der Dispokredit. Zudem sollte man darauf achten, dass man nicht in eine neue Schuldenfalle gerät und den neuen Kredit verantwortungsbewusst zurückzahlt. **
-
Kann man ein dispokredit kündigen?
Ja, ein Dispokredit kann in der Regel jederzeit von der Bank oder dem Kunden gekündigt werden. Der Kunde kann den Dispokredit kündigen, indem er den offenen Betrag zurückzahlt und die Bank informiert. Die Bank kann den Dispokredit kündigen, wenn der Kunde die vereinbarten Konditionen nicht einhält oder die Bonität des Kunden sich verschlechtert. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen. In einigen Fällen kann eine Kündigung des Dispokredits zu zusätzlichen Kosten führen. **

Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **
Top-Angebote
Produkte zum Begriff Dispokredit:
-
Fahrplan Zukunft, Sachbücher von Jeremy GutscheDas Buch "Fahrplan Zukunft" von Jeremy Gutsche bietet einen umfassenden Leitfaden zur Förderung von Innovation und Veränderung in Zeiten von Krisen und Umbrüchen. Gutsche, Gründer und CEO von Trend Hunter, zeigt auf, wie wichtig es ist, bestehende Denkmuster zu hinterfragen und neue Perspektiven zu entwickeln. Durch die Überwindung von Denkfallen und das Erlernen disruptiven Denkens können Leserinnen und Leser ihre Kreativität und Innovationskraft steigern. Das Buch enthält nicht nur provokative Ideen und bewährte Taktiken, sondern auch spannende Fallstudien von führenden Unternehmen wie Disney und Google. Zudem bietet es ein integriertes Handbuch für Innovation, das praktische Tipps aus der Trendforschung enthält. Dieses Werk ist eine wertvolle Ressource für alle, die in der Wirtschaft oder Politik erfolgreich sein möchten, indem sie die Chancen der Unordnung nutzen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
-
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
-
Wann ist ein dispokredit sinnvoll?
Ein Dispokredit kann sinnvoll sein, wenn man kurzfristig einen finanziellen Engpass überbrücken muss und keine andere Möglichkeit zur Verfügung steht. Zum Beispiel, wenn unerwartete Ausgaben auftreten oder das Gehalt noch nicht eingegangen ist. Allerdings sollte ein Dispokredit nur als vorübergehende Lösung genutzt werden, da die Zinsen in der Regel sehr hoch sind. Es ist wichtig, den Dispokredit schnellstmöglich zurückzuzahlen, um zusätzliche Kosten zu vermeiden. Langfristig ist es ratsam, auf andere Finanzierungsmöglichkeiten wie einen Ratenkredit umzusteigen, um die finanzielle Belastung zu reduzieren. **
-
Wie berechnet man einen Dispokredit?
Um einen Dispokredit zu berechnen, muss man zunächst den vereinbarten Überziehungszins mit dem überzogenen Betrag multiplizieren. Dieser Zinssatz wird in der Regel von der Bank festgelegt und kann je nach Anbieter variieren. Anschließend addiert man eventuelle Kontoführungsgebühren oder andere Kosten, die mit dem Dispokredit verbunden sind. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen für Überziehungskredite oft sehr hoch sind. Es empfiehlt sich daher, den Dispokredit schnellstmöglich auszugleichen, um zusätzliche Kosten zu vermeiden. **
Ähnliche Suchbegriffe für Dispokredit
-
Tariflexikon öffentlicher Dienst, SachbücherDieses Tariflexikon öffentlicher Dienst ist ein einmaliges Nachschlagewerk, das die wichtigsten tarifpolitischen Begriffe, Regelungen und Entwicklungen im öffentlichen Dienst systematisch und praxisnah erläutert. Auf rund 300 Seiten werden etwa 400 Begriffe aus Tarifrecht, Tarifpolitik, Arbeitsbeziehungen und Personalpraxis verständlich dargestellt. Der öffentliche Dienst ist durch eine Vielzahl tarifvertraglicher Regelungen geprägt, die sich auf Arbeitszeit, Eingruppierung, Entgelt, Urlaub, Zulagen, Befristungen, Aus- und Fortbildung oder Fragen des Gesundheitsschutzes beziehen. Hinzu kommen zahlreiche Fach- und Insiderbegriffe der Tarifpolitik, die in Verhandlungen, Rundschreiben, Kommentierungen oder in der täglichen Personalarbeit häufig verwendet werden, deren Bedeutung aber nicht immer allgemein bekannt ist. Das Tariflexikon richtet sich insbesondere an Praktikerinnen und Praktiker in Verwaltungen, öffentlichen Betrieben und Unternehmen, an Personalräte, Betriebsräte, Gewerkschaftsvertreter sowie an alle tarifpolitisch Interessierten. Dieses Buch soll Orientierung bieten, Begriffe erklären, Zusammenhänge verdeutlichen und dabei helfen, tarifrechtliche Fragestellungen im beruflichen Alltag verständlich einzuordnen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sandmalerei-Set – VerkehrGestalte bunte, besondere Bilder mit Sand! Das Sandmal-Set – Verkehr bietet eine kreative Gestaltungsmöglichkeit für Kinder, die sich für Fahrzeuge und Verkehr interessieren. Mit Hilfe des farbigen Sands kann das Kind das Bild Schritt für Schritt ausfüllen und so ein eindrucksvolles Kunstwerk mit Verkehrsmotiv gestalten. Beim Auswählen der verschiedenen Farben, dem genauen Platzieren des Sands und dem nach und nach entstehenden Bild trainiert das Kind spielerisch seine Feinmotorik, Hand‐Augen‐Koordination und Konzentrationsfähigkeit. Produkteigenschaften Produktkategorie: Kreativspiel / Bastelset Typ: Sandmal-Set Thema: Verkehr Empfohlenes Alter: ab 6 Jahren Hauptfunktion: Bildergestaltung mit farbigem Sand Geförderte Fähigkeiten: Feinmotorik, Hand‐Augen‐Koordination, Geschicklichkeit, Konzentration, Aufmerksamkeit, Kreativität, Farberkennung Spielart: kreative und handwerkliche Tätigkeit Weitere wichtige Merkmale: Bild mit Verkehrsmotiv, Gestaltung mit farbigem Sand Detaillierte Produktbeschreibung Mit dem Sandmal-Set – Verkehr können Kinder mithilfe von farbigem Sand ein eindrucksvolles Bild gestalten. Beim kreativen Arbeiten füllen sie die einzelnen Bildbereiche nach und nach mit dem jeweils passenden Farbsand aus, sodass das Verkehrsmotiv Schritt für Schritt sichtbar wird. Kreatives Gestalten mit Sand unterscheidet sich vom klassischen Zeichnen und Malen und bietet daher ein ganz neues, spannendes Kreativerlebnis. Das Kind kann mit den eigenen Händen erfahren, wie sich unterschiedliche Farben und Strukturen anfühlen und einsetzen lassen. Das präzise Platzieren der feinen Sandkörner erfordert Aufmerksamkeit und Genauigkeit. Beim Dosieren des Sands und Ausfüllen der markierten Flächen werden Feinmotorik und Hand‐Augen‐Koordination gleichermaßen gefordert. Das Verkehrsthema ist besonders spannend für Kinder, die Autos, Züge, Flugzeuge oder andere Fahrzeuge lieben. Während des Gestaltens kann der Elternteil mit dem Kind über die abgebildeten Fahrzeuge ins Gespräch kommen – so wird die kreative Aktivität um ein gemeinsames Gespräch bereichert. Das Set bietet eine angeleitete kreative Beschäftigung, bei der das Kind trotzdem die Freude am eigenen Schaffen erleben kann. Das schrittweise Entstehen des Bildes sorgt für Erfolgserlebnisse – vor allem dann, wenn das anfangs noch einfache Motiv am Ende zu einem farbenfrohen, auffälligen Bild wird. Das fertige Kunstwerk kann auch als Dekoration genutzt werden. So kann das Kind seine eigene Arbeit stolz der Familie präsentieren oder das Bild als Schmuck für das Kinderzimmer aufhängen. Für wen ist das Set geeignet? Das Sandmal-Set – Verkehr eignet sich für Kinder, die gerne kreativ sind, Fahrzeuge mögen und offen für neue Gestaltungstechniken sind. Es ist eine gute Wahl für eine ruhige Beschäftigung, die Konzentration erfordert, für das spielerische Üben der Feinmotorik und Hand‐Augen‐Koordination sowie zum Gestalten eines eigenen Bildes mit Verkehrsmotiv. Verpackungsgröße: 20 × 26 × 4 cm5,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Aushangpflichtige Gesetze öffentlicher Dienst, FachbücherDas Fachbuch "Aushangpflichtige Gesetze öffentlicher Dienst" bietet eine umfassende und rechtssichere Lösung für Arbeitgeber:innen im öffentlichen Dienst, um die gesetzlichen Aushangpflichten zu erfüllen. Es informiert über die relevanten Gesetze und Regelungen, die für die Beschäftigten zugänglich gemacht werden müssen. Die aktualisierte Neuauflage stellt sicher, dass alle Informationen auf dem neuesten Rechtsstand sind, wodurch Bussgelder von bis zu 5.000 Euro und mögliche Schadensersatzansprüche vermieden werden können. Die praktische Gestaltung ermöglicht ein einfaches Aushängen in verschiedenen Gebäuden und Stockwerken, sodass alle Mitarbeitenden die Informationen mühelos einsehen können. Mit einem automatischen Aktualisierungs-Service bleiben Sie stets informiert, ohne zusätzlichen Aufwand. Dieses Buch ist ein unverzichtbares Hilfsmittel für eine rechtssichere Informationspolitik im öffentlichen Dienst.32,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man einen Dispokredit umschulden?
Kann man einen Dispokredit umschulden? Ja, es ist möglich, einen Dispokredit umzuschulden, indem man einen günstigeren Kredit aufnimmt, um den Dispokredit auszugleichen. Dies kann dazu beitragen, Zinskosten zu senken und die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen des neuen Kredits sorgfältig zu prüfen, um sicherzustellen, dass er tatsächlich günstiger ist als der Dispokredit. Zudem sollte man darauf achten, dass man nicht in eine neue Schuldenfalle gerät und den neuen Kredit verantwortungsbewusst zurückzahlt. **
-
Kann man ein dispokredit kündigen?
Ja, ein Dispokredit kann in der Regel jederzeit von der Bank oder dem Kunden gekündigt werden. Der Kunde kann den Dispokredit kündigen, indem er den offenen Betrag zurückzahlt und die Bank informiert. Die Bank kann den Dispokredit kündigen, wenn der Kunde die vereinbarten Konditionen nicht einhält oder die Bonität des Kunden sich verschlechtert. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen. In einigen Fällen kann eine Kündigung des Dispokredits zu zusätzlichen Kosten führen. **
-
Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
-
Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.